Making Tax Digital per i proprietari: aggiornamenti trimestrali, soglie e sanzioni
Making Tax Digital for Income Tax si applica da aprile 2026 ai proprietari con reddito qualificante superiore a £50,000, e la soglia scende a £30,000 nel 2027. Chi rientra nell'ambito, come si calcola il reddito qualificante a partire dall'affitto lordo, le scadenze degli aggiornamenti trimestrali e i nuovi punti di penalità.

Risposta rapida: Making Tax Digital for Income Tax (la digitalizzazione obbligatoria dell'imposta sul reddito) è obbligatorio dal 6 aprile 2026 per i proprietari e i lavoratori autonomi il cui reddito qualificante ha superato £50,000 nell'anno fiscale 2024-2025. Tieni registri digitali e invii a HMRC un aggiornamento trimestrale quattro volte l'anno, entro il 7 agosto, il 7 novembre, il 7 febbraio e il 7 maggio, poi presenti la dichiarazione dei redditi dallo stesso software entro il 31 gennaio. La soglia scende a £30,000 da aprile 2027 e a £20,000 da aprile 2028. Non ci sono sanzioni per un aggiornamento trimestrale mancato nell'anno fiscale 2026-2027, ma dal 2027-2028 ogni scadenza mancata comporta un punto di penalità e quattro punti significano una sanzione di £200.
Il primo aggiornamento trimestrale di Making Tax Digital scadeva il 7 agosto 2026, e HMRC ha comunicato che oltre 864,000 lavoratori autonomi e proprietari rientravano nell'ambito. La seconda scadenza, il 7 novembre 2026, è la prima che molti proprietari affronteranno avendo già seguito la procedura una volta. Questa guida spiega chi deve usare Making Tax Digital, come si calcola il reddito qualificante per un immobile in affitto, come funziona il ciclo trimestrale e come operano i nuovi punti di penalità.
Chi deve usare Making Tax Digital for Income Tax?
Secondo la guida di HMRC su chi deve usare Making Tax Digital for Income Tax, rientri nell'ambito se valgono tutte queste condizioni:
- sei un lavoratore autonomo o un proprietario registrato al Self Assessment (il sistema di autoliquidazione)
- percepisci redditi da lavoro autonomo, da immobili o da entrambi
- il tuo reddito qualificante supera la soglia dell'anno fiscale di riferimento
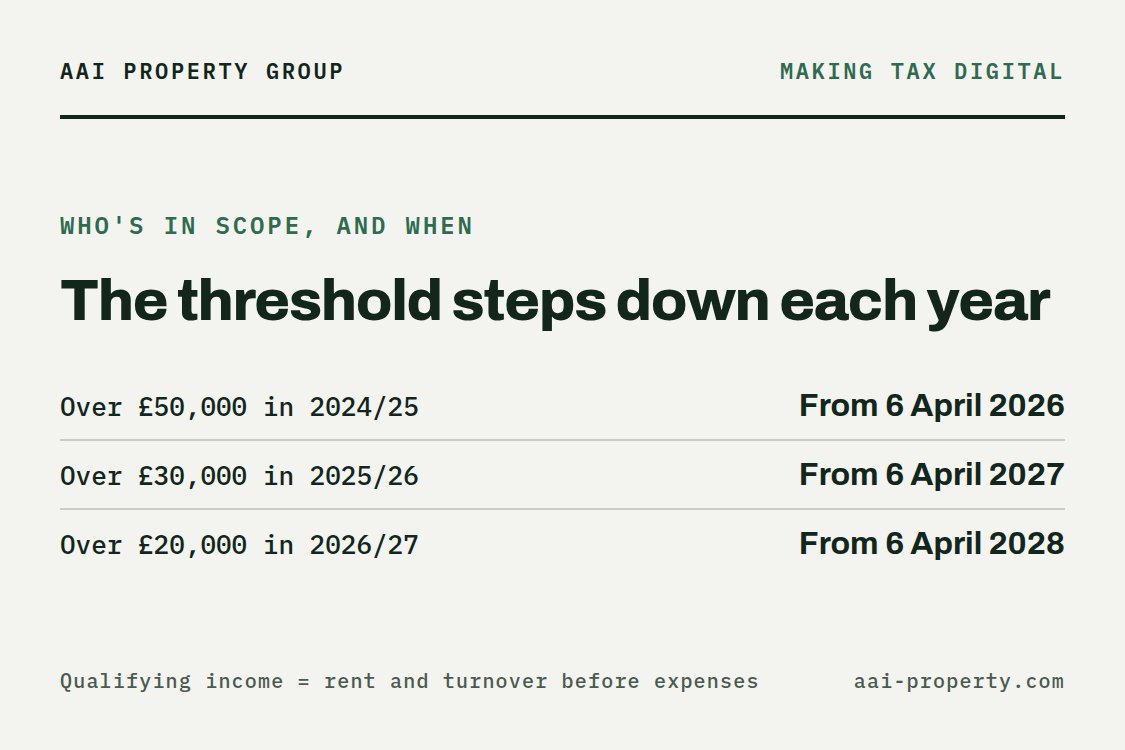
La soglia scende nell'arco di tre anni, e ogni gradino si basa su una dichiarazione precedente:
| Reddito qualificante superiore a | Nell'anno fiscale | Making Tax Digital dal |
|---|---|---|
| £50,000 | 2024-2025 | 6 aprile 2026 |
| £30,000 | 2025-2026 | 6 aprile 2027 |
| £20,000 | 2026-2027 | 6 aprile 2028 |
HMRC esamina ogni dichiarazione di Self Assessment e ti scrive se il tuo reddito qualificante supera la soglia. Non ricevere la lettera non ti esclude dall'ambito: la verifica resta una tua responsabilità. Le società di persone (partnership) si aggiungeranno più avanti secondo un calendario che HMRC non ha ancora fissato, e alcune persone possono ottenere un'esenzione, ad esempio se sono digitalmente escluse.
Come si calcola il reddito qualificante per i proprietari?
È la parte su cui i proprietari sbagliano più spesso. Il reddito qualificante è il tuo reddito totale da lavoro autonomo e da immobili al lordo delle spese, cioè l'affitto lordo e il fatturato, non il profitto. La pagina di HMRC su come calcolare il reddito qualificante fa un esempio: £25,000 di reddito da locazione più £27,000 di reddito da lavoro autonomo danno £52,000 di reddito qualificante, sopra la soglia di £50,000.
Un proprietario con profitti modesti può quindi rientrare comunque nell'ambito. Un portafoglio affittato a £3,000 al mese genera £36,000 di affitto lordo l'anno, sopra la soglia di £30,000 che si applica da aprile 2027, indipendentemente da quanto se ne vada in interessi del mutuo, riparazioni e commissioni d'agenzia.
- Immobili in comproprietà: conta solo la tua quota. Se tu e un fratello vi dividete in parti uguali £50,000 di affitto, il tuo reddito qualificante è £25,000. Se ricevi la tua quota solo dopo la deduzione delle spese, HMRC usa quella cifra.
- Immobili all'estero: se sei fiscalmente residente nel Regno Unito, conta anche il reddito da locazione di immobili all'estero.
- Cosa non conta: il reddito da lavoro dipendente in regime PAYE, i dividendi (compresi quelli della tua società), le pensioni, la tua quota dei profitti di una partnership e i redditi da REIT del Regno Unito o da fondi d'investimento immobiliare autorizzati.
Gli immobili detenuti tramite una società a responsabilità limitata sono esclusi da Making Tax Digital for Income Tax, perché la società paga invece l'imposta sulle società. È un fattore in più nella scelta tra possesso tramite società e possesso personale che analizziamo nella nostra guida fiscale per proprietari nel Regno Unito.
Cosa devi inviare e quando?
Una volta iscritto, tieni registri digitali delle entrate e delle spese da locazione in un software compatibile con Making Tax Digital e invii a HMRC un aggiornamento trimestrale quattro volte l'anno. Le scadenze degli aggiornamenti sono uguali per tutti:
| Scadenza | Cosa va presentato |
|---|---|
| 7 agosto 2026 | Primo aggiornamento trimestrale per il 2026-2027 |
| 7 novembre 2026 | Secondo aggiornamento trimestrale |
| 31 gennaio 2027 | Dichiarazione di Self Assessment 2025-2026, presentata nel modo consueto |
| 7 febbraio 2027 | Terzo aggiornamento trimestrale |
| 7 maggio 2027 | Quarto aggiornamento trimestrale |
| 31 gennaio 2028 | Dichiarazione 2026-2027, presentata dal tuo software di Making Tax Digital |
Due aspetti sono facili da trascurare. Primo, la dichiarazione dell'anno precedente alla tua adesione si presenta ancora nel vecchio modo, quindi i proprietari che hanno iniziato ad aprile 2026 presentano la dichiarazione 2025-2026 come di consueto entro il 31 gennaio 2027. Secondo, gli aggiornamenti trimestrali non sostituiscono la dichiarazione dei redditi: fai comunque un invio finale dopo la chiusura dell'anno, e la scadenza di pagamento resta il 31 gennaio. Il calendario degli aggiornamenti trimestrali di HMRC riunisce le date in un unico posto.
Se vuoi vedere cosa significa il tuo profitto da locazione per il conto delle imposte prima della scadenza della dichiarazione, il nostro calcolatore dell'imposta sul reddito calcola l'imposta su stipendio più profitto da locazione.
Come funzionano le sanzioni di Making Tax Digital?
Making Tax Digital introduce un nuovo sistema sanzionatorio che sostituisce le vecchie sanzioni per presentazione tardiva e pagamento tardivo della dichiarazione personale. La guida di HMRC sulle sanzioni di Making Tax Digital for Income Tax spiega come funziona.
Aggiornamenti trimestrali e dichiarazioni in ritardo: punti di penalità
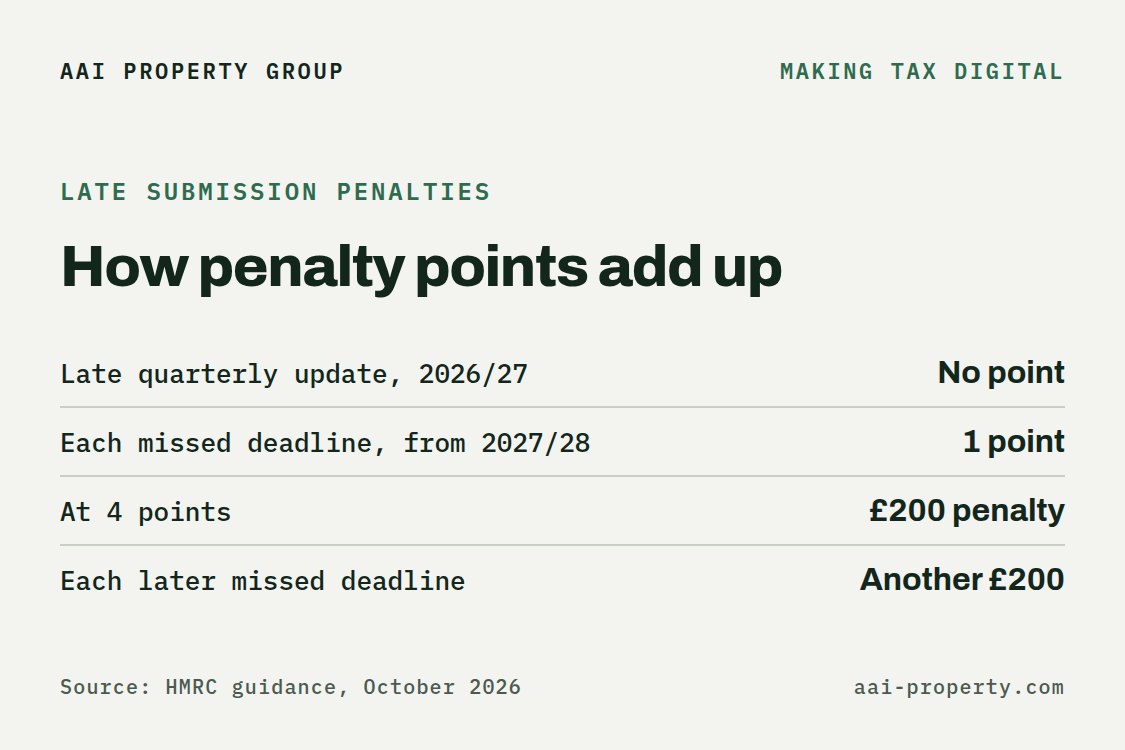
- Anno fiscale 2026-2027: non ci sono sanzioni per una scadenza di aggiornamento trimestrale mancata. Devi comunque inviare gli aggiornamenti prima di poter presentare la dichiarazione dei redditi.
- Dal 2027-2028: ogni scadenza di aggiornamento trimestrale mancata comporta un punto di penalità. Una dichiarazione in ritardo comporta un punto ogni anno.
- La soglia è di 4 punti. Raggiungerla fa scattare una sanzione di £200, più altre £200 per ogni ulteriore scadenza mancata.
- Ricevi un solo punto per scadenza, anche se hai più attività e invii in ritardo più di un aggiornamento.
- Sotto la soglia, ogni punto scade 24 mesi dopo la scadenza mancata. Una volta raggiunti i 4 punti, si azzerano solo dopo 12 mesi di invii puntuali e dopo aver inviato tutti gli aggiornamenti e le dichiarazioni arretrati dei 24 mesi precedenti.
Sanzioni per pagamento tardivo
Le sanzioni per pagamento tardivo ora crescono in base a quanto a lungo l'imposta resta non pagata. Nel tuo primo anno con le nuove regole hai 30 giorni dopo la data di scadenza per pagare per intero o concordare un piano di pagamento prima che si applichi una sanzione. Dopo, il termine è di 15 giorni. Per l'anno fiscale 2026-2027, un pagamento in ritardo di 31 giorni o più costa il 3% dell'imposta dovuta al giorno 15 e un altro 3% al giorno 30, più un tasso annuo del 10% sull'importo residuo dal giorno 31. Per il 2027-2028 i due addebiti salgono al 4% ciascuno.
Cosa dovrebbero fare ora i proprietari?
- Controlla l'affitto lordo, non il profitto. Somma l'affitto al lordo delle spese per il 2025-2026. Se supera £30,000, avrai bisogno di Making Tax Digital dal 6 aprile 2027.
- Scegli il software per tempo. Scegli un software compatibile con Making Tax Digital e prendi l'abitudine di registrare entrate e spese man mano che avvengono, non a fine anno.
- Segna in agenda le quattro date. 7 agosto, 7 novembre, 7 febbraio e 7 maggio. Quest'anno fiscale non ci sono punti per un aggiornamento in ritardo, il che lo rende l'anno giusto per costruire la routine.
- Parla con il tuo commercialista di chi invia gli aggiornamenti e di come si ripartisce un immobile in comproprietà.
Making Tax Digital non cambia quante imposte paghi. Il cambiamento più rilevante per i proprietari sono le aliquote distinte dell'imposta sul reddito da proprietà del 22%, 42% e 47% (24%, 44% e 49% secondo il piano del Budget 2026, in attesa del Finance Bill 2026-27) da aprile 2027, di cui parliamo nella nostra guida all'aumento delle imposte per i proprietari del 2027.
Domande frequenti
Making Tax Digital si applica a tutti i proprietari?
No. Si applica ai proprietari e ai lavoratori autonomi registrati al Self Assessment il cui reddito qualificante supera la soglia: £50,000 da aprile 2026, £30,000 da aprile 2027 e £20,000 da aprile 2028. Gli immobili detenuti tramite una società a responsabilità limitata sono esclusi.
Il reddito qualificante è il mio affitto o il mio profitto?
Il tuo affitto. Il reddito qualificante è il totale dei tuoi redditi da lavoro autonomo e da immobili al lordo delle spese, in base alla dichiarazione dell'anno precedente.
Cosa succede se manco la scadenza del 7 novembre?
Per l'anno fiscale 2026-2027 non c'è sanzione per un aggiornamento trimestrale mancato, ma devi comunque inviarlo prima di poter presentare la dichiarazione dei redditi. Dal 2027-2028, ogni scadenza mancata comporta un punto di penalità.
A quanto ammonta la sanzione per invio tardivo di Making Tax Digital?
£200, una volta raggiunti 4 punti di penalità, più altre £200 per ogni scadenza mancata successiva.
Devo ancora presentare una dichiarazione di Self Assessment?
Sì. Il tuo primo anno in Making Tax Digital si chiude comunque con una dichiarazione dei redditi, presentata dal tuo software entro il 31 gennaio. La dichiarazione dell'anno precedente alla tua adesione si presenta nel modo consueto.
Punti chiave
- Making Tax Digital for Income Tax si applica dal 6 aprile 2026 ai proprietari e ai lavoratori autonomi con reddito qualificante superiore a £50,000.
- Il reddito qualificante è l'affitto lordo e il fatturato al lordo delle spese, quindi un proprietario con profitti modesti può rientrare comunque nell'ambito.
- La soglia scende a £30,000 da aprile 2027 e a £20,000 da aprile 2028.
- Gli aggiornamenti trimestrali scadono il 7 agosto, il 7 novembre, il 7 febbraio e il 7 maggio, mentre la dichiarazione dei redditi resta in scadenza il 31 gennaio.
- Nessuna sanzione per aggiornamenti trimestrali in ritardo nel 2026-2027. Dal 2027-2028, 4 punti di penalità significano una sanzione di £200.
Questo articolo fornisce informazioni generali su Making Tax Digital for Income Tax nel Regno Unito e non costituisce consulenza fiscale. Soglie, scadenze e sanzioni sono tratte dalla guida di HMRC in vigore a ottobre 2026 e possono cambiare. Verifica la tua situazione con HMRC o con un commercialista qualificato.