Acheter un appartement dans un immeuble au bardage dangereux : prêts hypothécaires, remédiation et ce que les investisseurs doivent vérifier
Dix prêteurs étudient les prêts pour des appartements situés dans des immeubles de 11 m et plus en attente de remédiation du bardage, si les documents sont en règle. Comment fonctionnent le qualifying lease et le deed of certificate, où en sont les objectifs de remédiation de 2029 et le nouveau projet de loi sur le bardage, et une liste de vérification avant achat pour les investisseurs.

Réponse rapide : En Angleterre, vous pouvez acheter, et souvent financer par un prêt hypothécaire, un appartement dans un immeuble au bardage (cladding) dangereux, mais seulement si les documents sont en règle. Dix prêteurs, dont Barclays, HSBC, Lloyds, Nationwide, NatWest et Santander, se sont engagés à étudier les demandes de prêt pour des appartements situés dans des immeubles de 11 mètres ou plus en attente de travaux de mise en sécurité, à condition de prouver que l'immeuble fait partie d'un programme de remédiation reconnu, qu'il sera réparé par le promoteur, ou que le bail est protégé par le Building Safety Act 2022, ce que démontre un leaseholder deed of certificate. Pour un investisseur, la vérification la plus importante consiste à savoir si le bail était un qualifying lease au 14 février 2022 : si c'est le cas, la protection vous est transmise, et aucun coût de remédiation du bardage dangereux ne peut vous être facturé.
Les appartements situés dans des immeubles au bardage dangereux arrivent parfois sur le marché à un prix inférieur à celui de biens comparables du quartier. Certains sont de vraies opportunités. D'autres entraînent des coûts qu'un prix plus bas ne couvre pas. Ce guide explique comment fonctionnent les prêts hypothécaires, les protections des leaseholders et le calendrier de remédiation en Angleterre fin 2026, et ce qu'il faut vérifier avant d'acheter un appartement dans un immeuble au bardage dangereux.
Combien d'immeubles sont concernés ?
Selon la note de la House of Commons Library sur les statistiques de remédiation du bardage, le MHCLG estime qu'entre 5 900 et 7 400 immeubles résidentiels de 11 mètres ou plus en Angleterre ont, ou ont eu, un bardage dangereux. Fin août 2026, le MHCLG en suivait 4 724 dans des programmes publics, et 38 % avaient achevé leur remédiation. Sur les 2 716 restants, 777 avaient commencé les travaux et 1 939 non.
Plus de la moitié des immeubles suivis (53 %) se trouvent à Londres. Le MHCLG estime que les immeubles de hauteur moyenne de ses programmes comptent environ 65 000 logements, et les immeubles de grande hauteur environ 185 000.
Peut-on obtenir un prêt hypothécaire pour un appartement en attente de remédiation ?
Oui, dans de nombreux cas. Aux termes de la déclaration sectorielle de UK Finance sur le bardage, les prêteurs peuvent étudier depuis le 9 janvier 2023 les demandes de prêt pour des appartements situés dans des immeubles de 11 mètres et plus en Angleterre. Ils ont besoin de la preuve de l'un de ces trois éléments :
- le promoteur réalisera lui-même la remédiation de l'immeuble ;
- l'immeuble fait partie d'un programme de remédiation reconnu (le Developer Remediation Contract, le Cladding Safety Scheme ou le Building Safety Fund) ;
- le bail est protégé par le Building Safety Act 2022, comme le prouve un leaseholder deed of certificate.
Les six signataires d'origine étaient Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest et Santander. Skipton, TSB et Virgin Money les ont rejoints en décembre 2023, puis Hodge Bank en mars 2024. Tout prêt reste soumis à la politique propre de chaque prêteur, et la déclaration ne garantit ni des taux standard ni la couverture de tous les produits. L'appétit pour le buy-to-let varie selon les prêteurs : demandez donc à un courtier lesquels accepteront votre immeuble précis. En dessous de 11 mètres, la déclaration ne s'applique pas et chaque prêteur fixe ses propres règles.
Le formulaire EWS1 est-il encore nécessaire ?
Parfois. Le formulaire EWS1 a été créé en 2019 avec une durée de validité théorique de cinq ans. Dans une mise à jour d'avril 2025, les prêteurs signataires se sont engagés à ne pas exiger de réexamen systématique des formulaires EWS1 de plus de cinq ans, sous réserve de leur propre politique. Certains prêteurs ne demandent plus de formulaire EWS1 et acceptent d'autres preuves, comme le Fire Risk Appraisal of the External Wall (FRAEW) de l'immeuble, son inscription dans un programme de remédiation ou un leaseholder deed of certificate valide. Notre guide des prêts buy-to-let présente les critères de prêt plus généraux.
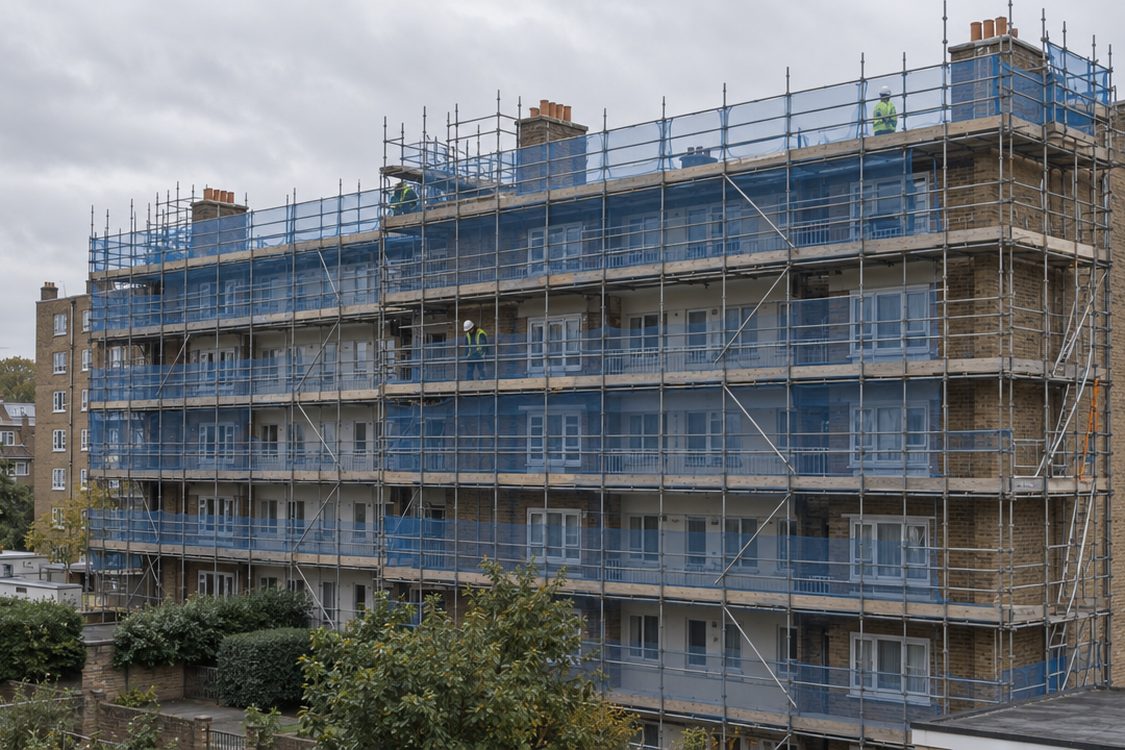
Building Safety Act 2022 : qualifying lease et deed of certificate
Le Building Safety Act 2022 protège les leaseholders des immeubles d'au moins 11 mètres ou cinq étages contre les coûts historiques liés à la sécurité des bâtiments. Le niveau de protection d'un appartement dépend de la qualité de son bail, qualifying lease ou non. Selon les indications du gouvernement sur les protections des leaseholders, un bail est qualifiant si, au 14 février 2022, l'appartement était la résidence principale du leaseholder, ou si le leaseholder ne possédait pas plus de trois biens résidentiels au Royaume-Uni au total.
Pour un investisseur, la phrase clé est la suivante : les protections « se transmettent automatiquement à tous les futurs acheteurs ». Si l'appartement avait un qualifying lease au 14 février 2022, vous héritez de ce statut, quel que soit le nombre de biens que vous possédez aujourd'hui. Dans le cas contraire, votre achat ne le rendra pas qualifiant.
Le leaseholder deed of certificate est le document qui montre si un bail est qualifiant. Le propriétaire de l'immeuble délivre ensuite un certificat du bailleur (landlord's certificate) qui précise ce qui peut, le cas échéant, être répercuté sur les leaseholders. Cela vaut même sans bardage : lors de notre propre achat à Innes Gardens, à Putney, un immeuble de cinq étages sans bardage, le certificat du bailleur n'avait pas encore été délivré et un prêt hypothécaire classique était exclu à la signature.
Ce que paient les baux qualifiants et non qualifiants
| Coût | Qualifying lease | Bail non qualifiant |
|---|---|---|
| Remédiation du bardage dangereux | Rien | Rien si le propriétaire de l'immeuble est lié au promoteur ; sinon selon le bail |
| Défauts hors bardage et mesures provisoires (comme le waking watch) | Plafonné, normalement £10,000 (£15,000 dans le Grand Londres), étalé sur 10 ans | Selon le bail, sauf si le propriétaire de l'immeuble est lié au promoteur |
| Appartement valant moins de £175,000 (£325,000 à Londres) au 14 février 2022 | Rien | Aucune protection pour faible valeur |
| Groupe propriétaire de l'immeuble valant plus de £2 millions par immeuble | Rien pour les défauts historiques | Aucune protection au titre de ce critère |
Ces règles proviennent des indications du gouvernement sur ce que les leaseholders doivent payer ou non. Le plafond passe à £50,000 pour les appartements valant plus de £1 million et à £100,000 au-delà de £2 millions. Les protections continuent aussi de s'appliquer lorsqu'un qualifying lease est prolongé ou remplacé.
Le Remediation Acceleration Plan et les objectifs de 2029
La mise à jour du Remediation Acceleration Plan fixe deux objectifs pour fin 2029 :
- tous les immeubles résidentiels de 18 m et plus inscrits dans un programme financé par l'État auront fait l'objet d'une remédiation ;
- tous les immeubles de 11 m et plus au bardage dangereux auront fait l'objet d'une remédiation, auront une date d'achèvement, ou leurs propriétaires s'exposeront à des sanctions.
Une date d'achèvement ne signifie pas que les travaux sont terminés, si bien que certains immeubles de 11 m et plus pourraient encore attendre leur remédiation après 2029.
Le Building Safety (Remediation of Unsafe Cladding etc) Bill
Le gouvernement a déposé le Building Safety (Remediation of Unsafe Cladding etc) Bill à la House of Commons le 14 octobre 2026. Il est passé en deuxième lecture le 27 octobre 2026, et la page du Parlement consacrée au projet de loi l'indique au stade de l'examen en commission. Ce n'est pas encore une loi. Selon le guide du gouvernement sur le projet de loi, il permettrait de :
- créer une obligation légale pour l'entité responsable (généralement le freeholder) des immeubles de plus de 11 mètres d'évaluer les murs extérieurs et de réaliser la remédiation conformément au FRAEW ;
- exiger un FRAEW dans les 12 mois suivant le Royal Assent et, lorsque des travaux sont nécessaires, un Remediation Compliance Plan publié dans les 15 mois ;
- permettre des poursuites, avec jusqu'à deux ans d'emprisonnement, ou une sanction financière pouvant atteindre £500,000 pour les entités responsables qui refusent délibérément d'agir ;
- créer un filet de sécurité pour la remédiation, permettant à un tribunal de confier le contrôle des travaux à une autorité publique par une Remediation Management Order ;
- mettre en place un registre obligatoire des immeubles de hauteur moyenne et faciliter le recouvrement des coûts auprès des fabricants de bardage.
Les freeholders ne pourraient pas répercuter le coût des sanctions sur les leaseholders, et les protections existantes du Building Safety Act continueraient de s'appliquer. Pour un acheteur, ce projet de loi compte parce qu'il impose des délais aux immeubles bloqués, mais ces délais ne commencent à courir qu'au Royal Assent.
Un appartement dans un immeuble au bardage dangereux est-il un bon investissement ?
Il peut l'être, mais considérez toute décote comme la rémunération d'un risque, pas comme une valeur offerte. Notre guide sur les biens sous la valeur du marché explique comment vérifier qu'une décote est réelle. Avec un bardage dangereux, voici les risques à intégrer dans le prix :
- Charges de copropriété (service charges) : un bail non qualifiant peut se voir facturer la remédiation selon ses termes, et même un qualifying lease peut se voir facturer des montants plafonnés pour les défauts hors bardage et les mesures provisoires.
- Mesures provisoires : des coûts comme le waking watch relèvent du plafond pour les qualifying leases, mais ils alourdissent tout de même la facture.
- Assurance : demandez le tableau de l'assurance de l'immeuble et l'historique des primes pour voir ce qui est facturé.
- Revente et refinancement : votre sortie dépend de l'acceptation des mêmes preuves par le prêteur du prochain acheteur. Un deed of certificate manquant ou des travaux bloqués peuvent empêcher une vente ou un refinancement.
- Calendrier : 1 939 immeubles suivis n'avaient pas commencé leur remédiation fin août 2026. Les travaux peuvent durer des années.
Faites les calculs avec et sans ces coûts dans notre analyseur d'opérations avant de faire une offre.
Liste de vérification avant achat
- Hauteur et nombre d'étages : l'immeuble fait-il au moins 11 mètres ou cinq étages ?
- Le leaseholder deed of certificate : indique-t-il un qualifying lease au 14 février 2022 ?
- Le certificat du bailleur (landlord's certificate) : que peut-on refacturer selon lui ?
- État de la remédiation : quel programme, quelle étape, et y a-t-il une date d'achèvement ?
- Formulaire EWS1 ou FRAEW : qu'existe-t-il, de quand date-t-il, et votre prêteur l'acceptera-t-il ?
- Les comptes des charges de copropriété et toute demande de paiement pour la remédiation ou des mesures provisoires.
- La confirmation d'un courtier qu'un prêteur buy-to-let prêtera sur cet immeuble précis.
Foire aux questions
Un bailleur en buy-to-let peut-il avoir un qualifying lease ?
Oui. Un bail est qualifiant si, au 14 février 2022, le leaseholder ne possédait pas plus de trois biens résidentiels au Royaume-Uni, ou si l'appartement était sa résidence principale. Le statut qualifiant se transmet ensuite aux futurs acheteurs : un investisseur qui achète un appartement qualifiant en 2022 bénéficie donc de la protection.
Dois-je payer la remédiation du bardage dangereux en tant que leaseholder ?
Non, si votre bail est un qualifying lease. Un bail non qualifiant n'est protégé que si le propriétaire de l'immeuble est le promoteur d'origine ou lui est lié.
Quels prêteurs financent des immeubles en attente de remédiation ?
Barclays, HSBC, Lloyds Banking Group, Nationwide, NatWest, Santander, Skipton, TSB, Virgin Money et Hodge Bank soutiennent la déclaration sectorielle de UK Finance. Chacun applique toujours sa propre politique de prêt.
Le projet de loi sur la remédiation du bardage est-il une loi ?
Non. Il a passé la deuxième lecture le 27 octobre 2026 et en est au stade de l'examen en commission à la House of Commons.
Points clés à retenir
- Dix prêteurs soutiennent la déclaration de UK Finance sur les prêts pour des appartements situés dans des immeubles de 11 m et plus en attente de remédiation, sous réserve de leurs propres politiques.
- Le leaseholder deed of certificate est le document clé : un bail qualifiant au 14 février 2022 conserve sa protection lors d'une vente.
- Un qualifying lease ne paie rien pour le bardage dangereux, et les coûts hors bardage sont plafonnés.
- Les prêteurs signataires se sont engagés à ne pas exiger de réexamen systématique des formulaires EWS1 de plus de cinq ans, et certains acceptent un FRAEW à la place.
- Le Remediation Acceleration Plan vise fin 2029, et le nouveau projet de loi en est au stade de l'examen en commission.
- Intégrez les charges de copropriété, les mesures provisoires, l'assurance et le risque à la revente avant de considérer une décote comme une bonne affaire.
Cet article fournit des informations générales sur la sécurité des bâtiments et les prêts hypothécaires en Angleterre en octobre 2026 ; il ne constitue pas un conseil juridique, fiscal ou financier. Les protections des leaseholders dépendent des circonstances propres à chaque bail et à chaque immeuble, et le projet de loi sur la remédiation peut encore évoluer avant de devenir loi. Consultez un solicitor et un courtier en prêts hypothécaires avant d'acheter un appartement dans un immeuble au bardage dangereux.