جعل الضرائب رقمية (MTD) للملاك: التحديثات ربع السنوية والعتبات والغرامات
ينطبق جعل ضريبة الدخل رقمية على الملاك ذوي الدخل المؤهل فوق 50,000 جنيه منذ أبريل 2026، وتنخفض العتبة إلى 30,000 جنيه في 2027. من يقع ضمن النطاق، وكيف يُحسب الدخل المؤهل من الإيجار الإجمالي، ومواعيد التحديثات ربع السنوية ونقاط الغرامات الجديدة.

إجابة سريعة: أصبحت Making Tax Digital لضريبة الدخل إلزامية منذ 6 أبريل 2026 للملّاك والعاملين لحسابهم الخاص الذين تجاوز دخلهم المؤهِّل £50,000 في السنة الضريبية 2024 إلى 2025. تحتفظ بسجلات رقمية وترسل إلى HMRC تحديثًا ربع سنوي أربع مرات في السنة، بحلول 7 أغسطس و7 نوفمبر و7 فبراير و7 مايو، ثم تقدم إقرارك الضريبي من البرنامج نفسه بحلول 31 يناير. وينخفض الحد إلى £30,000 اعتبارًا من أبريل 2027 و£20,000 اعتبارًا من أبريل 2028. لا توجد عقوبات على فوات تحديث ربع سنوي في السنة الضريبية 2026 إلى 2027، لكن من 2027 إلى 2028 يكسب كل موعد فائت نقطة جزاء وأربع نقاط تعني عقوبة £200.
كان أول تحديث ربع سنوي لـ Making Tax Digital مستحقًا في 7 أغسطس 2026، وقالت HMRC إن أكثر من 864,000 من العاملين لحسابهم الخاص والملّاك كانوا ضمن النطاق. والموعد الثاني، 7 نوفمبر 2026، هو الأول الذي سيواجهه كثير من الملّاك وقد مروا بالعملية مرة. يشرح هذا الدليل من يجب عليه استخدام Making Tax Digital، وكيف يُحسب الدخل المؤهِّل للعقار المؤجَّر، وكيف تبدو الدورة الربع سنوية، وكيف تعمل نقاط الجزاء الجديدة.
من يجب عليه استخدام Making Tax Digital لضريبة الدخل؟
بحسب إرشادات HMRC حول من يحتاج إلى استخدام Making Tax Digital لضريبة الدخل، تدخل في النطاق إذا انطبقت جميع هذه الشروط:
- أنت عامل لحسابك الخاص أو مالك مسجل للتقييم الذاتي
- لديك دخل من العمل الحر أو العقار أو كليهما
- دخلك المؤهِّل يتجاوز الحد للسنة الضريبية المعنية
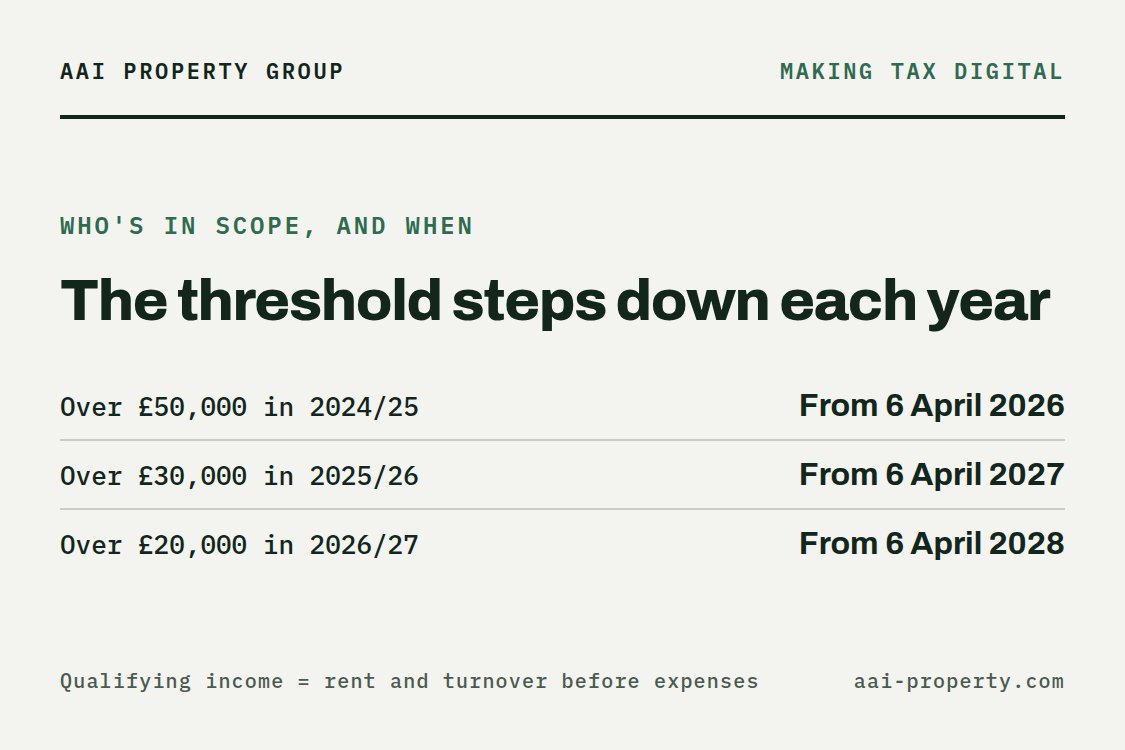
ينخفض الحد على مدى ثلاث سنوات، وتستند كل خطوة إلى إقرار ضريبي سابق:
| الدخل المؤهِّل أكثر من | في السنة الضريبية | Making Tax Digital اعتبارًا من |
|---|---|---|
| £50,000 | 2024 إلى 2025 | 6 أبريل 2026 |
| £30,000 | 2025 إلى 2026 | 6 أبريل 2027 |
| £20,000 | 2026 إلى 2027 | 6 أبريل 2028 |
تراجع HMRC كل إقرار تقييم ذاتي وتكتب إليك إذا تجاوز دخلك المؤهِّل الحد. ولا يخرجك غياب الرسالة من النطاق: فالتحقق ما زال مسؤوليتك. وستنضم الشراكات لاحقًا بجدول لم تحدده HMRC بعد، ويمكن لبعض الناس الحصول على إعفاء، مثلًا إذا كانوا مستبعدين رقميًا.
كيف يُحسب الدخل المؤهِّل للملّاك؟
هذا هو الجزء الذي يخطئ فيه الملّاك أكثر. الدخل المؤهِّل هو إجمالي دخلك من العمل الحر والعقار قبل المصروفات، أي الإيجار الإجمالي والمبيعات، لا ربحك. وتعطي صفحة HMRC عن حساب دخلك المؤهِّل مثالًا: £25,000 دخل إيجار زائد £27,000 دخل عمل حر تساوي £52,000 دخلًا مؤهِّلًا، وهو أعلى من حد £50,000.
لذلك قد يظل مالك بأرباح متواضعة ضمن النطاق. فمحفظة تُؤجَّر بـ £3,000 شهريًا لديها £36,000 إيجارًا إجماليًا في السنة، وهو أعلى من حد £30,000 الذي ينطبق من أبريل 2027، مهما ذهب منه إلى فوائد الرهن والإصلاحات ورسوم الوكيل.
- العقار المملوك مشتركًا: يُحتسب نصيبك فقط. فإذا قسمت أنت وأخ لك £50,000 إيجارًا بالتساوي، فدخلك المؤهِّل £25,000. وإذا كنت تتلقى نصيبك فقط بعد خصم المصروفات، فتستخدم HMRC ذلك الرقم.
- العقار الأجنبي: إذا كنت مقيمًا ضريبيًا في بريطانيا، فدخل الإيجار من عقار في الخارج يُحتسب أيضًا.
- ما لا يُحتسب: دخل التوظيف عبر PAYE والأرباح الموزعة (بما فيها من شركتك) والمعاشات وحصتك من أرباح الشراكة والدخل من REITs البريطانية أو صناديق الاستثمار العقاري المعتمدة.
العقار المملوك عبر شركة محدودة خارج Making Tax Digital لضريبة الدخل، لأن الشركة تدفع ضريبة الشركات بدلًا من ذلك. وهذا عامل آخر في سؤال الشركة مقابل الملكية الشخصية الذي نتناوله في دليلنا لضرائب الملّاك في بريطانيا.
ما الذي يجب عليك إرساله، ومتى؟
بمجرد تسجيلك، تحتفظ بسجلات رقمية لدخل إيجارك ومصروفاتك في برنامج يعمل مع Making Tax Digital، وترسل إلى HMRC تحديثًا ربع سنوي أربع مرات في السنة. ومواعيد التحديث واحدة للجميع:
| الموعد النهائي | ما المستحق |
|---|---|
| 7 أغسطس 2026 | أول تحديث ربع سنوي لـ 2026 إلى 2027 |
| 7 نوفمبر 2026 | التحديث ربع السنوي الثاني |
| 31 يناير 2027 | إقرار التقييم الذاتي لـ 2025 إلى 2026، يُقدَّم بالطريقة المعتادة |
| 7 فبراير 2027 | التحديث ربع السنوي الثالث |
| 7 مايو 2027 | التحديث ربع السنوي الرابع |
| 31 يناير 2028 | الإقرار الضريبي لـ 2026 إلى 2027، يُقدَّم من برنامج Making Tax Digital |
ينبغي ألا تفوتك نقطتان. أولًا، الإقرار الضريبي للسنة السابقة لانضمامك ما زال يُقدَّم بالطريقة القديمة، لذا فالملّاك الذين بدأوا في أبريل 2026 يقدمون إقرارهم لـ 2025 إلى 2026 كالمعتاد بحلول 31 يناير 2027. وثانيًا، لا تحل التحديثات ربع السنوية محل الإقرار الضريبي: فما زلت تقدم إرسالًا نهائيًا بعد انتهاء السنة، ويبقى موعد الدفع 31 يناير. وتعرض الجدول الزمني للتحديثات ربع السنوية لدى HMRC المواعيد في مكان واحد.
إذا أردت أن ترى ما يعنيه ربحك الإيجاري لفاتورتك الضريبية قبل استحقاق الإقرار، فتحسب حاسبة ضريبة الدخل لدينا الضريبة على الراتب مع الربح الإيجاري.
كيف تعمل عقوبات Making Tax Digital؟
تأتي Making Tax Digital بنظام عقوبات جديد يحل محل عقوبات التأخر في التقديم والدفع القديمة لإقرارك الضريبي الشخصي. وتوضح إرشادات HMRC حول عقوبات Making Tax Digital لضريبة الدخل كيف يعمل.
التحديثات والإقرارات المتأخرة: نقاط الجزاء
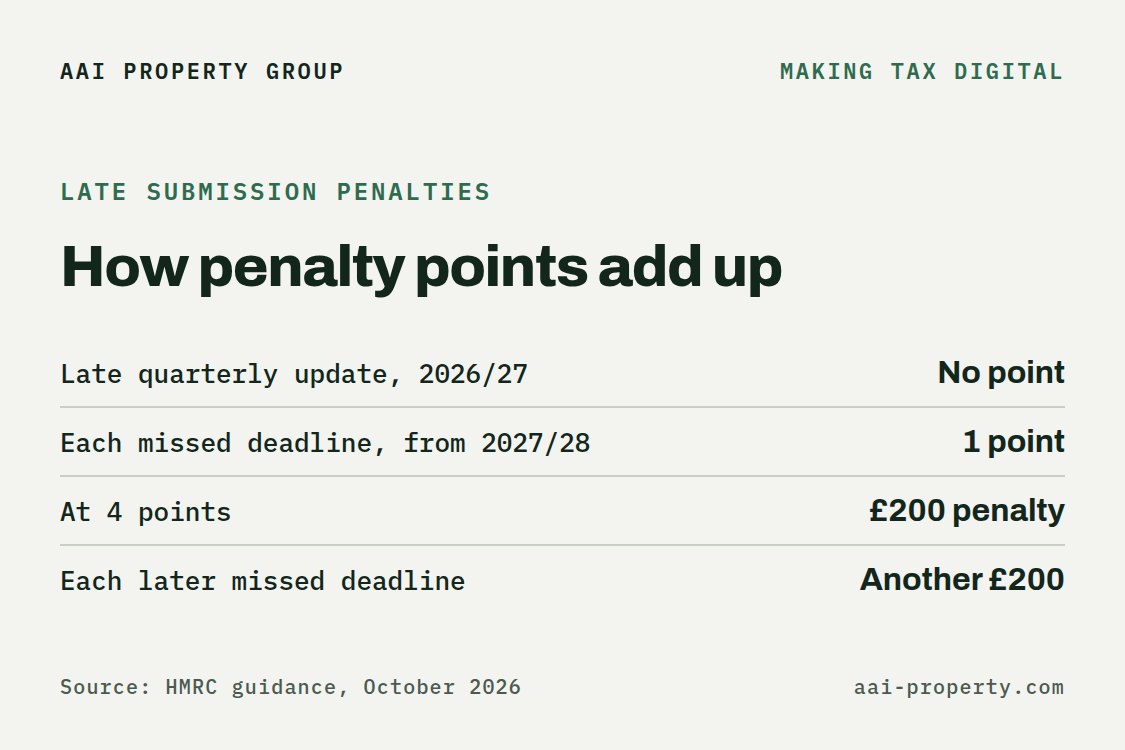
- السنة الضريبية 2026 إلى 2027: لا عقوبات على فوات موعد تحديث ربع سنوي. ما زال عليك إرسال التحديثات قبل أن تتمكن من تقديم إقرارك الضريبي.
- من 2027 إلى 2028: يكسب كل موعد تحديث ربع سنوي فائت نقطة جزاء واحدة. ويكسب الإقرار الضريبي المتأخر نقطة في كل سنة.
- الحد 4 نقاط. بلوغه يستدعي عقوبة £200، و£200 أخرى عن كل موعد فائت إضافي.
- تحصل على نقطة واحدة فقط لكل موعد، حتى لو كانت لديك عدة أعمال وأرسلت أكثر من تحديث متأخرًا.
- دون الحد، تنتهي صلاحية كل نقطة بعد 24 شهرًا من الموعد الفائت. وحين تبلغ 4 نقاط، لا تُمحى إلا بعد 12 شهرًا من الإرسالات في الموعد وبعد إرسال أي تحديثات وإقرارات معلقة من الأشهر الـ24 السابقة.
عقوبات التأخر في الدفع
تنمو عقوبات التأخر في الدفع الآن بحسب المدة التي تبقى فيها الضريبة غير مدفوعة. في سنتك الأولى من القواعد الجديدة لديك 30 يومًا بعد الموعد لدفع المبلغ كاملًا أو الاتفاق على خطة دفع قبل أن تنطبق عقوبة. وبعد ذلك تصبح 15 يومًا. وللسنة الضريبية 2026 إلى 2027، يكلّف الدفع المتأخر 31 يومًا أو أكثر 3% من الضريبة المستحقة في اليوم 15 و3% أخرى في اليوم 30، إضافةً إلى معدل سنوي 10% على المبلغ المتبقي من اليوم 31. ولـ 2027 إلى 2028 يرتفع الرسمان إلى 4% لكل منهما.
ماذا ينبغي للملّاك فعله الآن؟
- افحص إيجارك الإجمالي لا ربحك. اجمع إيجارك قبل المصروفات لـ 2025 إلى 2026. فإذا كان أكثر من £30,000، فستحتاج إلى Making Tax Digital من 6 أبريل 2027.
- اختر برنامجًا مبكرًا. اختر برنامجًا يعمل مع Making Tax Digital وتعوّد تسجيل الدخل والمصروفات حين تحدث، لا في نهاية السنة.
- دوّن المواعيد الأربعة. 7 أغسطس و7 نوفمبر و7 فبراير و7 مايو. لا نقاط جزاء لتحديث متأخر في هذه السنة الضريبية، مما يجعلها السنة المناسبة لبناء الروتين.
- تحدث إلى محاسبك عمن يرسل التحديثات وكيف يُقسَّم العقار المملوك مشتركًا.
لا تغيّر Making Tax Digital مقدار الضريبة التي تدفعها. والتغيير الأكبر للملّاك هو معدلات ضريبة الدخل العقاري المنفصلة 22% و42% و47% (24% و44% و49% وفق خطة ميزانية 2026، رهنًا بإقرار Finance Bill 2026-27) من أبريل 2027، التي نغطيها في دليلنا لرفع ضريبة الملّاك في 2027.
الأسئلة الشائعة
هل تنطبق Making Tax Digital على كل الملّاك؟
لا. تنطبق على الملّاك والعاملين لحسابهم الخاص المسجلين للتقييم الذاتي الذين يتجاوز دخلهم المؤهِّل الحد: £50,000 من أبريل 2026 و£30,000 من أبريل 2027 و£20,000 من أبريل 2028. والعقار المملوك عبر شركة محدودة خارجها.
هل الدخل المؤهِّل هو إيجاري أم ربحي؟
إيجارك. الدخل المؤهِّل هو إجمالي دخلك من العمل الحر والعقار قبل المصروفات، بناءً على إقرارك الضريبي للسنة السابقة.
ماذا يحدث إذا فاتني موعد 7 نوفمبر؟
للسنة الضريبية 2026 إلى 2027 لا عقوبة على تحديث ربع سنوي فائت، لكن ما زال عليك إرساله قبل أن تتمكن من تقديم إقرارك الضريبي. ومن 2027 إلى 2028 يكسب كل موعد فائت نقطة جزاء.
كم تبلغ عقوبة التأخر في تقديم Making Tax Digital؟
£200، بمجرد بلوغ 4 نقاط جزاء، و£200 أخرى عن كل موعد فائت بعد ذلك.
هل ما زلت أقدم إقرار تقييم ذاتي؟
نعم. ما زالت سنتك الأولى في Making Tax Digital تنتهي بإقرار ضريبي يُقدَّم من برنامجك بحلول 31 يناير. ويُقدَّم إقرار السنة السابقة لانضمامك بالطريقة المعتادة.
أهم النقاط
- تنطبق Making Tax Digital لضريبة الدخل من 6 أبريل 2026 على الملّاك والعاملين لحسابهم الخاص ذوي الدخل المؤهِّل فوق £50,000.
- الدخل المؤهِّل هو الإيجار الإجمالي والمبيعات قبل المصروفات، لذا قد يظل مالك بأرباح متواضعة ضمن النطاق.
- ينخفض الحد إلى £30,000 من أبريل 2027 و£20,000 من أبريل 2028.
- تُستحق التحديثات ربع السنوية بحلول 7 أغسطس و7 نوفمبر و7 فبراير و7 مايو، ويظل الإقرار الضريبي مستحقًا بحلول 31 يناير.
- لا عقوبات على التحديثات ربع السنوية المتأخرة في 2026 إلى 2027. ومن 2027 إلى 2028، تعني 4 نقاط جزاء عقوبة £200.
هذه المقالة معلومات عامة عن Making Tax Digital لضريبة الدخل في بريطانيا وليست استشارة ضريبية. الحدود والمواعيد والعقوبات مأخوذة من إرشادات HMRC حتى أكتوبر 2026 وقد تتغير. تحقق من وضعك لدى HMRC أو محاسب مؤهل.