Perché ci concentriamo su abitazioni di fascia media con finiture di alta qualità
La nostra strategia non riguarda attici di lusso né monolocali economici. Ecco perché le abitazioni di fascia media con finiture premium offrono i migliori rendimenti corretti per il rischio.

Risposta rapida: Le abitazioni di fascia media (con un prezzo pensato per il bacino più ampio di acquirenti e inquilini locali, non per la parte alta o bassa del mercato) combinate con finiture superiori a quelle che quella fascia di prezzo offre normalmente tendono ad affittarsi più in fretta, a mantenere meglio il valore in una fase di calo e a vendersi a un bacino più ampio di acquirenti rispetto sia allo stock economico sia alle conversioni di lusso. Il rischio da gestire è l'"over-capitalising": spendere per una specifica che il tetto del mercato locale non ripagherà davvero.
Cosa significa davvero "fascia media"
La fascia media non è un intervallo di prezzo fisso. È una posizione rispetto al mercato locale, non un numero nazionale. Un appartamento da £280,000 può essere saldamente di fascia media in una città e di ingresso in un'altra. Ciò che la definisce è la profondità della domanda: abbastanza acquirenti e inquilini locali possono davvero permettersi l'immobile da non dipendere mai da un bacino sottile di acquirenti ad alto patrimonio o di acquirenti della prima casa tirati al limite assoluto per far funzionare un'operazione.
Questo è l'intero argomento a favore della strategia. L'immobile di lusso dipende da un piccolo numero di acquirenti con capitale discrezionale sostanziale: un bacino che si restringe in fretta in una fase di calo o in un ciclo di rialzo dei tassi. Lo stock economico dipende da inquilini e acquirenti con il minore margine finanziario, che è esattamente dove la pressione sulla sostenibilità e gli arretrati di affitto si concentrano per primi quando le condizioni si stringono. La fascia media sta nel mezzo di entrambe le curve, dove la domanda è più profonda e resiliente.
Perché la profondità della domanda conta più del rendimento di intestazione
Un immobile nella parte più profonda del mercato raramente resta vuoto a lungo, perché c'è sempre un ampio bacino di persone che possono permetterselo, sia che tu affitti sia che tu venda. Questo si traduce in meno periodi di vacanza, affitti più rapidi e un bacino di acquirenti più ampio all'uscita, tutte cose che contano più dei rendimenti reali di un rendimento marginalmente più alto su un immobile che è più difficile da affittare o vendere fin dall'inizio. Un rendimento del 7% che comporta vacanze regolari e un bacino di acquirenti sottile all'uscita spesso rende meno di un rendimento del 5,5% su un immobile che si affitta subito e si vende facilmente quando è il momento di uscire.
Dove le finiture di alta qualità ripagano davvero
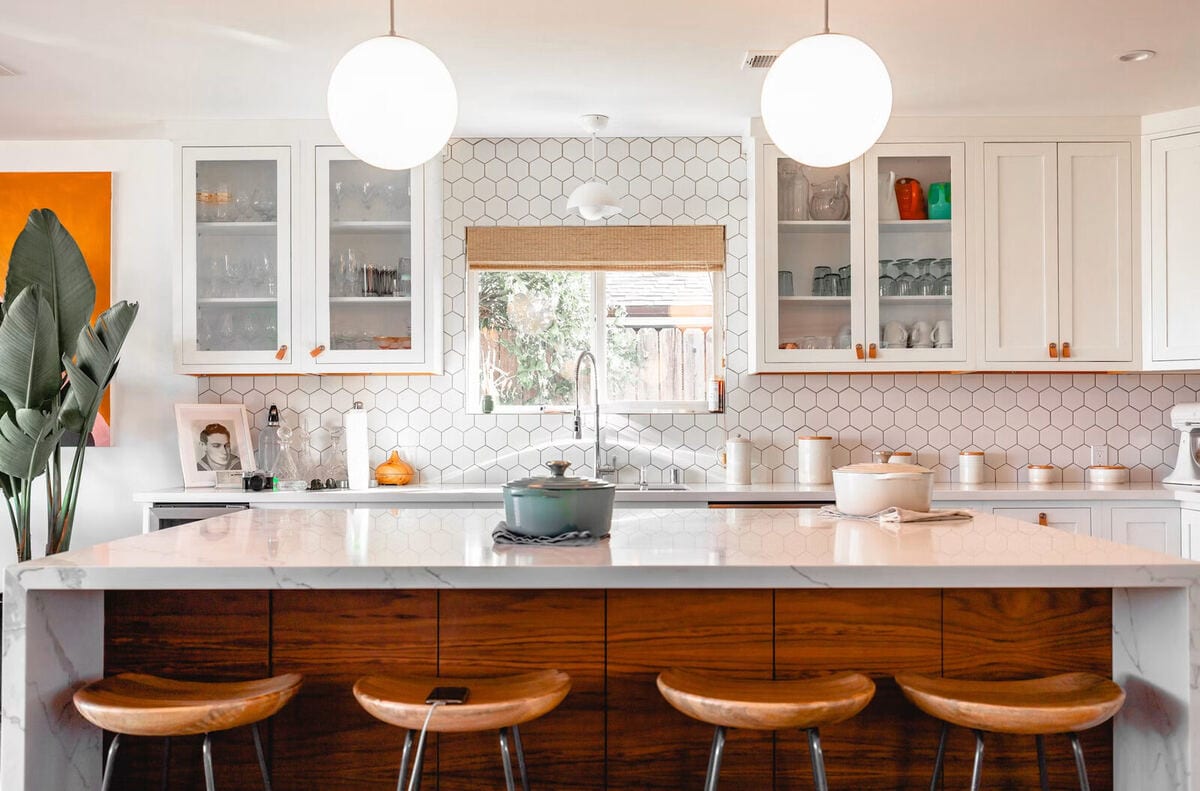
Spendere di più sulle finiture ha senso solo dove cambia il comportamento di inquilini o acquirenti, non solo dove appare bene nelle foto. Le migliorie che ripagano costantemente nei nostri progetti rientrano in poche categorie:
- Cucine e bagni. Sono ciò su cui inquilini e acquirenti giudicano un immobile più in fretta, e la qualità qui ha un effetto sproporzionato sia sul canone ottenibile sia sul prezzo di vendita rispetto al costo.
- Distribuzioni efficienti. Recuperare spazio davvero utilizzabile (eliminare ripostigli di servizio ridondanti, aprire una distribuzione scomoda) spesso aggiunge più valore del costo dei materiali dei lavori, perché acquirenti e finanziatori valutano la superficie utilizzabile, non solo i metri quadrati di intestazione.
- Riscaldamento e prestazione EPC. Un sistema di riscaldamento efficiente e una buona classe EPC incidono sempre di più sia sull'ipotecabilità per gli acquirenti sia sui costi di gestione per gli inquilini. È un fattore crescente sul mercato, non cosmetico.
- Finiture durevoli e neutre. Pavimenti, accessori e arredi che reggono il ricambio degli inquilini riducono le richieste di manutenzione e i costi di riaffitto nel corso dell'investimento, un ritorno reale anche se non compare in una valutazione.
Esaminiamo esattamente questo tipo di decisione di ambito nel dettaglio nel nostro caso di studio di Kirwyn Way, una vera ristrutturazione di un appartamento ex council in cui recuperare spazio utilizzabile e specificare una cucina e un bagno durevoli e ben rifiniti sono state le due decisioni che hanno fatto la maggior parte del lavoro sulla rivalutazione finale.
Dove non ripagano: il rischio di over-capitalising
"Over-capitalising" è il termine immobiliare standard per spendere in una specifica che il tetto del mercato locale non ripagherà davvero, ed è il rischio principale di questa strategia fatta male. Ogni mercato locale ha un tetto di prezzo realistico per un dato tipo e dimensione di immobile, fissato da ciò per cui si vendono davvero immobili comparabili nella zona immediata. Specificare finiture genuinamente sopra quel tetto (una cucina di design in una strada in cui nulla si è mai venduto sopra una certa cifra, ad esempio) non crea un valore aggiuntivo proporzionale. Spende solo denaro che la vendita o la valutazione finale non restituiranno.
Prima di specificare una ristrutturazione, guardiamo a cosa si sono venduti davvero di recente gli immobili comparabili nella stessa strada o nello stesso blocco, non i prezzi di richiesta aspirazionali nei dintorni. Quella cifra fissa il tetto realistico entro cui deve funzionare la specifica. La spesa deve fermarsi ben prima, non a ridosso, perché periti e acquirenti lavorano sulle stesse prove comparabili che usi tu.
Un'illustrazione pratica
Prendi un esempio illustrativo: due bilocali altrimenti identici nella stessa strada, entrambi acquistati a £180,000. Uno riceve una ristrutturazione economica da £15,000: ridipinto, nuova moquette, un rinnovo base della cucina. L'altro riceve una specifica ponderata di fascia media da £30,000: una cucina e un bagno di qualità, un miglioramento efficiente del riscaldamento e una distribuzione recuperata. Se il tetto locale per un bilocale ben presentato in quella strada è davvero £260,000, il secondo appartamento ha molte più probabilità di raggiungerlo, si affitta più in fretta e a un canone più alto nel frattempo, e mantiene meglio il valore se il mercato si ammorbidisce. Un terzo appartamento con una ristrutturazione di livello lusso da £60,000 nella stessa strada, puntata a un tetto che la strada non sostiene davvero, è quello che rischia di non recuperare affatto la spesa extra. Lo stesso rischio di sovraspecificazione si è verificato anche in cima al mercato, dove i prezzi degli immobili di lusso a Londra sono scesi mentre lo stock di fascia media ha tenuto.
Errori comuni che vediamo
- Specificare secondo il proprio gusto anziché secondo il mercato locale. Una finitura che sceglieresti per casa tua non è automaticamente la specifica giusta per la strada e la fascia di prezzo specifiche in cui vendi o affitti.
- Saltare il controllo dei comparabili prima di impegnarsi sull'ambito. Fissare un budget di ristrutturazione prima di verificare cosa hanno ottenuto immobili simili nei dintorni è il modo più comune in cui i progetti fanno over-capitalising.
- Sottospecificare le due stanze che contano di più. Risparmiare su cucina e bagno per finanziare lavori estetici altrove nell'immobile tende a costare più in affitti più lenti e canoni ottenuti più bassi di quanto faccia risparmiare.
- Ignorare EPC ed efficienza del riscaldamento. Incidono sempre di più sia sull'ipotecabilità sia sulla domanda degli inquilini, e adeguarli più tardi è di solito più invasivo e costoso che specificarli durante la ristrutturazione originale.
Domande frequenti
Cosa si considera un immobile di "fascia media"?
È relativo alla zona locale, non un prezzo nazionale fisso. La caratteristica definitoria è un bacino profondo di acquirenti e inquilini che possono davvero permetterselo: né un piccolo bacino di acquirenti di lusso ad alto patrimonio né inquilini e acquirenti tirati al limite assoluto della sostenibilità.
Vale la pena sovraspecificare una ristrutturazione per distinguersi?
Solo fino al tetto di prezzo realistico del mercato locale, stabilito da vendite comparabili genuine, non da prezzi di richiesta aspirazionali. Oltre quel tetto, la spesa aggiuntiva sulle finiture tipicamente non restituisce un valore proporzionale in più. È over-capitalising, ed è un rischio reale, non teorico.
Le finiture di alta qualità riducono i periodi di vacanza?
Nella nostra esperienza sì, in modo significativo: un immobile ben rifinito nel segmento di fascia media tende ad affittarsi più in fretta e ad attirare inquilini che restano più a lungo, il che riduce sia i periodi di vacanza sia i costi di ricambio nel corso dell'investimento.
Come faccio a sapere quale livello di specifica sostiene una strada o un blocco?
Controlla i recenti prezzi realmente venduti di immobili comparabili nella zona immediata, non i prezzi di richiesta, né immobili in una strada diversa o in una fascia di condizioni diversa. Quella cifra, non una media nazionale o un annuncio aspirazionale vicino, è ciò che dovrebbe fissare il tuo budget di ristrutturazione.
Punti chiave
- Fascia media significa domanda più profonda, non un prezzo fisso. È relativa alla zona locale.
- Le finiture di alta qualità ripagano dove cambiano il comportamento di inquilini o acquirenti: cucine, bagni, distribuzione ed efficienza del riscaldamento.
- L'over-capitalising (spendere oltre il tetto realistico del mercato locale) è il rischio principale di questa strategia fatta male.
- Controlla vendite comparabili locali genuine prima di fissare un budget di ristrutturazione, non dopo.
- Meno vacanze e un bacino di acquirenti più ampio all'uscita contano spesso più per i rendimenti reali di un rendimento di intestazione marginalmente più alto.
Modella i numeri sul tuo progetto
Se una spesa di ristrutturazione ripaghi dipende interamente dal tetto locale, dall'aumento di canone ottenibile e dal costo effettivo dei lavori, non da una regola empirica. Il nostro Deal Analyser modella insieme prezzo di acquisto, budget di ristrutturazione e GDV e rendimento risultanti, e il nostro calcolatore del rendimento da locazione mostra come un aumento di canone da una specifica migliore sposti davvero il tuo rendimento netto e il tuo reddito netto da locazione.