شراء شقة في مبنى يعاني مشكلات الكسوة الخارجية: الرهون العقارية والمعالجة وما يجب على المستثمرين فحصه
تدرس عشر جهات إقراض الرهون العقارية على الشقق في المباني التي يبلغ ارتفاعها 11 مترًا فأكثر وتنتظر معالجة الكسوة الخارجية، إذا كانت المستندات سليمة. إليكم كيف تعمل العقود المؤهلة (qualifying lease) وشهادة المستأجر (deed of certificate)، وأين وصلت أهداف المعالجة لعام 2029 ومشروع قانون الكسوة الجديد، مع قائمة فحص قبل الشراء للمستثمرين.

إجابة سريعة: يمكنك في إنجلترا شراء شقة في مبنى ذي كسوة خارجية غير آمنة (cladding)، وكثيرًا ما يمكنك تمويلها برهن عقاري، لكن بشرط أن تكون المستندات مكتملة. فقد التزمت عشر جهات إقراض، منها Barclays وHSBC وLloyds وNationwide وNatWest وSantander، بدراسة طلبات الرهن العقاري على الشقق في المباني التي يبلغ ارتفاعها 11 مترًا أو أكثر وتنتظر المعالجة، بشرط وجود دليل على أن المبنى مدرج في برنامج معالجة معترف به، أو أن المطور سيصلحه، أو أن عقد الإيجار طويل الأجل (lease) محمي بموجب قانون سلامة المباني لعام 2022 (Building Safety Act 2022)، وهو ما تثبته شهادة المستأجر طويل الأجل (leaseholder deed of certificate). وأهم فحص للمستثمر هو معرفة ما إذا كان عقد الإيجار عقدًا مؤهلًا (qualifying lease) في 14 فبراير 2022: فإن كان كذلك، تنتقل الحماية إليك، ولا يمكن تحميلك تكاليف معالجة الكسوة الخارجية غير الآمنة.
تُعرض الشقق في المباني ذات الكسوة الخارجية غير الآمنة أحيانًا بسعر أقل من شقق مماثلة في المنطقة نفسها. بعضها فرص حقيقية، وبعضها يحمل تكاليف لا يغطيها السعر الأقل. يشرح هذا الدليل كيف تعمل الرهون العقارية وحماية المستأجرين طويلي الأجل (leaseholders) والجدول الزمني للمعالجة في إنجلترا في أواخر 2026، وما الذي ينبغي فحصه قبل شراء شقة في مبنى ذي كسوة خارجية غير آمنة.
كم عدد المباني المتأثرة؟
وفقًا لـإحاطة مكتبة مجلس العموم (House of Commons Library) حول إحصاءات معالجة الكسوة الخارجية، تقدّر وزارة الإسكان والمجتمعات والحكم المحلي (MHCLG) أن ما بين 5,900 و7,400 مبنى سكني بارتفاع 11 مترًا أو أكثر في إنجلترا فيها، أو كانت فيها، كسوة خارجية غير آمنة. وفي نهاية أغسطس 2026، كانت الوزارة تتابع 4,724 منها ضمن برامج حكومية، وكانت المعالجة قد اكتملت في 38% منها. ومن أصل 2,716 مبنى لم تكتمل بعد، بدأت الأعمال في 777 مبنى ولم تبدأ في 1,939.
يقع أكثر من نصف المباني الخاضعة للمتابعة (53%) في لندن. وتقدّر الوزارة أن المباني متوسطة الارتفاع في برامجها تضم نحو 65,000 مسكن، وأن المباني الشاهقة تضم نحو 185,000.
هل يمكن الحصول على رهن عقاري لشقة تنتظر المعالجة؟
نعم، في حالات كثيرة. فبموجب البيان القطاعي لـ UK Finance بشأن الكسوة الخارجية، أصبح بإمكان جهات الإقراض منذ 9 يناير 2023 دراسة طلبات الرهن العقاري على الشقق في المباني التي يبلغ ارتفاعها 11 مترًا فأكثر في إنجلترا. وهي تحتاج إلى دليل على أمر واحد من ثلاثة:
- أن المطور سيعالج المبنى بنفسه؛
- أن المبنى مدرج في برنامج معالجة معترف به (Developer Remediation Contract أو Cladding Safety Scheme أو Building Safety Fund)؛
- أن عقد الإيجار طويل الأجل محمي بموجب قانون سلامة المباني لعام 2022، كما تثبت ذلك شهادة المستأجر طويل الأجل.
كانت الجهات الست الموقّعة في البداية هي Barclays وHSBC وLloyds Banking Group وNationwide وNatWest وSantander. وانضمت Skipton وTSB وVirgin Money في ديسمبر 2023، ثم Hodge Bank في مارس 2024. ويظل كل إقراض خاضعًا للسياسة الخاصة بكل جهة إقراض، ولا يعد البيان بأسعار فائدة قياسية ولا يشمل كل المنتجات. وتختلف الرغبة في تمويل الشراء بغرض التأجير من جهة إلى أخرى، لذا اسأل وسيطًا عن الجهات التي ستقبل مبناك تحديدًا. أما دون 11 مترًا، فلا ينطبق البيان، وتضع كل جهة إقراض قواعدها الخاصة.
هل لا يزال نموذج EWS1 مطلوبًا؟
أحيانًا. أُنشئ نموذج EWS1 في 2019 بصلاحية اسمية مدتها خمس سنوات. وفي تحديث صدر في أبريل 2025، تعهدت جهات الإقراض الموقّعة بعدم اشتراط مراجعة شاملة لنماذج EWS1 التي يزيد عمرها على خمس سنوات، مع مراعاة سياساتها الخاصة. ولم تعد بعض الجهات تطلب نموذج EWS1 أصلًا، وتقبل بدلًا منه أدلة أخرى، مثل تقييم مخاطر الحريق للجدار الخارجي للمبنى (Fire Risk Appraisal of the External Wall، أو FRAEW)، أو إدراجه في برنامج معالجة، أو شهادة سارية للمستأجر طويل الأجل. ويتناول دليلنا إلى رهون الشراء بغرض التأجير معايير الإقراض الأوسع.
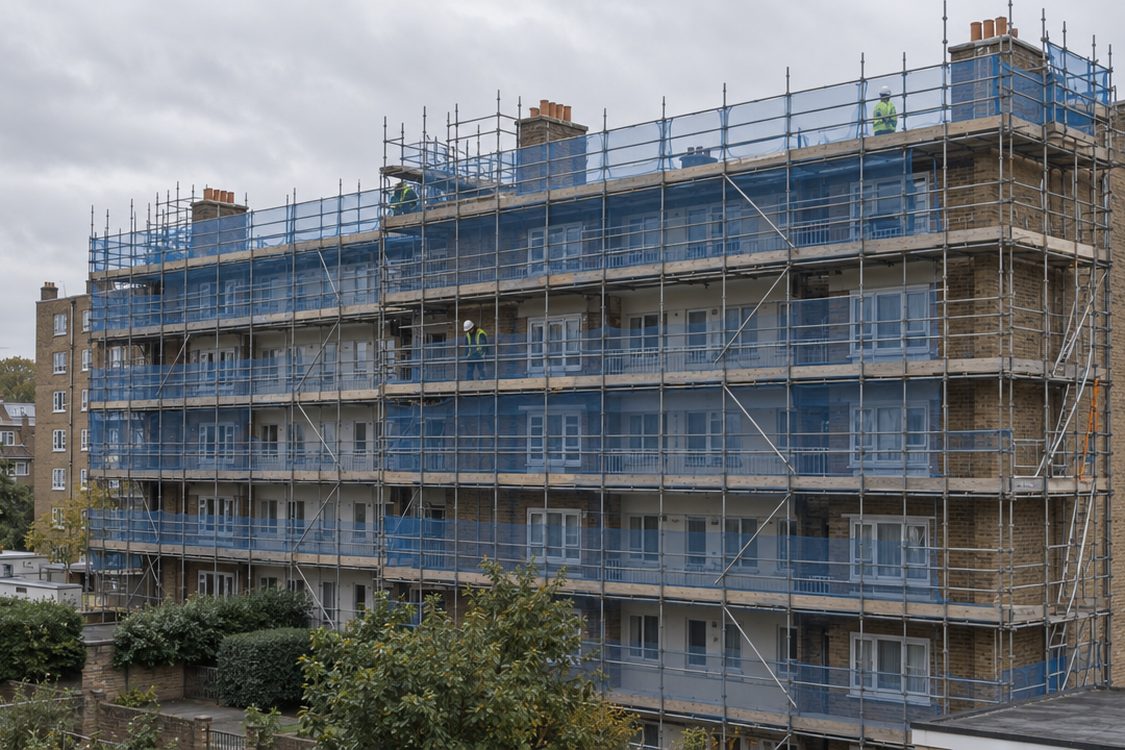
قانون سلامة المباني لعام 2022: العقود المؤهلة وشهادة المستأجر
يحمي قانون سلامة المباني لعام 2022 المستأجرين طويلي الأجل في المباني التي لا يقل ارتفاعها عن 11 مترًا أو خمسة طوابق من تكاليف سلامة المباني التاريخية. ويتوقف مقدار الحماية التي تحصل عليها الشقة على ما إذا كان عقدها مؤهلًا. فوفقًا لإرشادات الحكومة بشأن حماية المستأجرين طويلي الأجل، يكون العقد مؤهلًا إذا كانت الشقة في 14 فبراير 2022 المسكن الرئيسي للمستأجر طويل الأجل، أو إذا كان المستأجر لا يملك أكثر من ثلاثة عقارات سكنية في المملكة المتحدة إجمالًا.
بالنسبة للمستثمر، العبارة الحاسمة هي: إن الحماية «تنتقل تلقائيًا إلى أي مشترين في المستقبل». فإذا كان للشقة عقد مؤهل في 14 فبراير 2022، فإنك ترث هذا الوضع مهما كان عدد العقارات التي تملكها اليوم. وإذا لم يكن مؤهلًا، فلن يجعله شراؤك مؤهلًا.
شهادة المستأجر طويل الأجل هي المستند الذي يبيّن ما إذا كان العقد مؤهلًا. ثم يصدر مالك المبنى شهادة المالك (landlord's certificate) التي تحدد ما يمكن تحميله للمستأجرين طويلي الأجل، إن وُجد. وينطبق ذلك حتى في غياب الكسوة الخارجية: ففي صفقتنا نحن في Innes Gardens في بوتني، وهو مبنى من خمسة طوابق بلا كسوة خارجية، لم تكن شهادة المالك قد صدرت بعد، فاستُبعد الرهن العقاري العادي عند إتمام الصفقة.
ما تدفعه العقود المؤهلة وغير المؤهلة
| التكلفة | العقد المؤهل | العقد غير المؤهل |
|---|---|---|
| معالجة الكسوة الخارجية غير الآمنة | لا شيء | لا شيء إذا كان مالك المبنى مرتبطًا بالمطور؛ وإلا فبحسب العقد |
| العيوب غير المتعلقة بالكسوة والتدابير المؤقتة (مثل دوريات مراقبة الحريق أو waking watch) | بسقف محدد، عادةً £10,000 (£15,000 في لندن الكبرى)، موزعة على 10 سنوات | بحسب العقد، ما لم يكن مالك المبنى مرتبطًا بالمطور |
| شقة تقل قيمتها عن £175,000 (£325,000 في لندن) في 14 فبراير 2022 | لا شيء | لا حماية للشقق منخفضة القيمة |
| مجموعة مالك المبنى تزيد قيمتها على £2 مليون لكل مبنى | لا شيء عن العيوب التاريخية | لا حماية بموجب هذا الاختبار |
تستند هذه القواعد إلى إرشادات الحكومة بشأن ما يجب على المستأجرين طويلي الأجل دفعه وما لا يجب. ويرتفع السقف إلى £50,000 للشقق التي تزيد قيمتها على £1 مليون، وإلى £100,000 لما يزيد على £2 مليون. وتستمر الحماية أيضًا عند تمديد العقد المؤهل أو استبداله.
خطة تسريع المعالجة وأهداف 2029
يحدد تحديث خطة تسريع المعالجة (Remediation Acceleration Plan) هدفين لنهاية 2029:
- معالجة كل مبنى سكني بارتفاع 18 مترًا فأكثر مدرج في برنامج ممول حكوميًا؛
- أن يكون كل مبنى بارتفاع 11 مترًا فأكثر ذي كسوة خارجية غير آمنة قد عولج، أو حُدد له موعد للإنجاز، أو أن يتعرض ملاكه للعقوبات.
تحديد موعد للإنجاز لا يعني انتهاء الأعمال، لذا قد تبقى بعض المباني التي يبلغ ارتفاعها 11 مترًا فأكثر في انتظار المعالجة بعد 2029.
مشروع قانون سلامة المباني (معالجة الكسوة الخارجية غير الآمنة وغيرها)
قدّمت الحكومة مشروع قانون سلامة المباني (معالجة الكسوة الخارجية غير الآمنة وغيرها) (Building Safety (Remediation of Unsafe Cladding etc) Bill) إلى مجلس العموم في 14 أكتوبر 2026. وأُجريت قراءته الثانية في 27 أكتوبر 2026، وتُظهر صفحة مشروع القانون على موقع البرلمان أنه في مرحلة اللجنة. ولم يصبح قانونًا بعد. ووفقًا لدليل الحكومة إلى مشروع القانون، فإنه سوف:
- يفرض واجبًا قانونيًا على الجهة المسؤولة (عادةً مالك الأرض والمبنى، أو freeholder) في المباني التي يزيد ارتفاعها على 11 مترًا لتقييم الجدران الخارجية ومعالجتها وفقًا لتقييم FRAEW؛
- يشترط إعداد تقييم FRAEW خلال 12 شهرًا من الموافقة الملكية (Royal Assent)، ونشر خطة امتثال للمعالجة (Remediation Compliance Plan) خلال 15 شهرًا حيثما تلزم الأعمال؛
- يتيح الملاحقة القضائية مع السجن لمدة تصل إلى سنتين، أو فرض غرامة مالية تصل إلى £500,000 على الجهات المسؤولة التي تتعمد عدم التحرك؛
- ينشئ آلية احتياطية للمعالجة تتيح لمحكمة مختصة نقل السيطرة على الأعمال إلى جهة عامة عبر أمر إدارة المعالجة (Remediation Management Order)؛
- ينشئ سجلًا إلزاميًا للمباني متوسطة الارتفاع، ويسهّل استرداد التكاليف من مصنّعي الكسوة الخارجية.
لن يتمكن ملاك الأرض والمبنى من تحميل تكاليف العقوبات للمستأجرين طويلي الأجل، وستستمر الحماية القائمة بموجب قانون سلامة المباني. ويهمّ مشروع القانون المشتري لأنه يضع مواعيد نهائية للمباني المتعثرة، لكن هذه المواعيد لا تبدأ إلا من تاريخ الموافقة الملكية.
هل الشقة في مبنى ذي كسوة خارجية غير آمنة استثمار جيد؟
قد تكون كذلك، لكن تعامل مع أي خصم على أنه مقابل للمخاطرة لا قيمة مجانية. ويشرح دليلنا إلى العقارات دون القيمة السوقية كيف تختبر ما إذا كان الخصم حقيقيًا. ومع الكسوة الخارجية غير الآمنة، هذه هي المخاطر التي ينبغي احتسابها في السعر:
- رسوم الخدمات (service charges): يمكن تحميل العقد غير المؤهل تكاليف المعالجة وفقًا لشروطه، بل يمكن تحميل العقد المؤهل نفسه مبالغ محددة السقف عن العيوب غير المتعلقة بالكسوة والتدابير المؤقتة.
- التدابير المؤقتة: تقع تكاليف مثل دوريات مراقبة الحريق ضمن السقف بالنسبة للعقود المؤهلة، لكنها تزيد الفاتورة مع ذلك.
- التأمين: اطلب جدول تأمين المبنى وسجل الأقساط لترى ما الذي يُحمَّل عليك.
- إعادة البيع وإعادة التمويل: يعتمد خروجك من الاستثمار على قبول جهة إقراض المشتري التالي للأدلة نفسها. وقد يؤدي غياب شهادة المستأجر أو تعثر الأعمال إلى عرقلة البيع أو إعادة الرهن.
- المدة الزمنية: في نهاية أغسطس 2026، لم تكن المعالجة قد بدأت في 1,939 مبنى من المباني الخاضعة للمتابعة. وقد تستغرق الأعمال سنوات.
احسب الأرقام مع هذه التكاليف ومن دونها في أداة تحليل الصفقات لدينا قبل أن تقدّم عرضًا.
قائمة الفحص قبل الشراء
- ارتفاع المبنى وعدد طوابقه: هل يبلغ 11 مترًا على الأقل أو خمسة طوابق؟
- شهادة المستأجر طويل الأجل: هل تُظهر عقدًا مؤهلًا في 14 فبراير 2022؟
- شهادة المالك (landlord's certificate): ما الذي تنص على جواز إعادة تحميله؟
- وضع المعالجة: أي برنامج، وفي أي مرحلة، وهل يوجد موعد للإنجاز؟
- نموذج EWS1 أو تقييم FRAEW: ما الموجود منهما، وما عمره، وهل ستقبله جهة الإقراض لديك؟
- حسابات رسوم الخدمات وأي مطالبات بالدفع مقابل المعالجة أو التدابير المؤقتة.
- تأكيد من وسيط بأن جهة إقراض للشراء بغرض التأجير ستموّل هذا المبنى تحديدًا.
الأسئلة الشائعة
هل يمكن لمالك يعمل في الشراء بغرض التأجير أن يملك عقدًا مؤهلًا؟
نعم. يكون العقد مؤهلًا إذا كان المستأجر طويل الأجل في 14 فبراير 2022 لا يملك أكثر من ثلاثة عقارات سكنية في المملكة المتحدة، أو كانت الشقة مسكنه الرئيسي. ثم ينتقل وضع التأهيل إلى المشترين في المستقبل، فيحصل المستثمر الذي يشتري شقة كانت مؤهلة في 2022 على الحماية.
هل أدفع بصفتي مستأجرًا طويل الأجل تكاليف معالجة الكسوة الخارجية غير الآمنة؟
لا، إذا كان عقدك مؤهلًا. أما العقد غير المؤهل فلا يكون محميًا إلا إذا كان مالك المبنى هو المطور الأصلي أو مرتبطًا به.
ما جهات الإقراض التي تموّل المباني التي تنتظر المعالجة؟
تدعم Barclays وHSBC وLloyds Banking Group وNationwide وNatWest وSantander وSkipton وTSB وVirgin Money وHodge Bank البيان القطاعي لـ UK Finance. ولا تزال كل جهة تطبّق سياسة الإقراض الخاصة بها.
هل أصبح مشروع قانون معالجة الكسوة الخارجية قانونًا؟
لا. فقد اجتاز القراءة الثانية في 27 أكتوبر 2026، وهو في مرحلة اللجنة في مجلس العموم.
أهم النقاط
- تدعم عشر جهات إقراض بيان UK Finance بشأن الإقراض على الشقق في المباني التي يبلغ ارتفاعها 11 مترًا فأكثر وتنتظر المعالجة، مع مراعاة سياساتها الخاصة.
- شهادة المستأجر طويل الأجل هي المستند الأساسي: فالعقد الذي كان مؤهلًا في 14 فبراير 2022 يحتفظ بحمايته عند البيع.
- لا يدفع العقد المؤهل شيئًا عن الكسوة الخارجية غير الآمنة، والتكاليف غير المتعلقة بالكسوة محددة بسقف.
- تعهدت جهات الإقراض الموقّعة بعدم اشتراط مراجعة شاملة لنماذج EWS1 التي يزيد عمرها على خمس سنوات، ويقبل بعضها تقييم FRAEW بدلًا منها.
- تستهدف خطة تسريع المعالجة نهاية 2029، ومشروع القانون الجديد في مرحلة اللجنة.
- احتسب رسوم الخدمات والتدابير المؤقتة والتأمين ومخاطر إعادة البيع في السعر قبل أن تعدّ الخصم صفقة جيدة.
تقدّم هذه المقالة معلومات عامة عن سلامة المباني والإقراض العقاري في إنجلترا حتى أكتوبر 2026، وليست استشارة قانونية أو ضريبية أو مالية. وتعتمد حماية المستأجرين طويلي الأجل على وقائع كل عقد وكل مبنى، وقد يتغير مشروع قانون المعالجة قبل أن يصبح قانونًا. استشر محاميًا (solicitor) ووسيط رهن عقاري قبل شراء شقة في مبنى ذي كسوة خارجية غير آمنة.